Este manual explica cómo se configuran y se aplican los impuestos en Corek: qué impuesto poner a cada cliente, proveedor y producto, y cómo se traslada eso a las ventas, a las facturas y a los datos que se envían a la Agencia Tributaria.
1. Impuestos #
Se puede configurar una lista de impuestos en:
DATOS MAESTROS → Impuestos → Impuestos
Para cada impuesto se crea su lista de tipos y se establece uno como tipo por defecto.
Valores preconfigurados #
- IVA, tipos General (21%), reducido (10%) y superreducido (4%).
- EXENTO, tipo único del 0%. Para operaciones exentas de IVA, como la formación.
- Intracomunitario, tipo único del 0%. Para clientes y proveedores de otros países de la UE.
- Exportación, tipo único del 0%. Para clientes y proveedores de fuera de la UE. Se usa en los dos sentidos: en ventas es una exportación y en compras una importación, cuyo IVA lo liquida la Aduana.
- INVERSIÓN DEL SUJETO PASIVO. Para clientes a los que se vende solo residuos/viruta.
2. Clientes y proveedores #
Hay que configurar los siguientes valores:
Impuesto repercutido / soportado #
El impuesto establecido se utilizará en sus ventas, compras y facturas. Si no se establece, se utiliza el impuesto por defecto (IVA).
IMPORTANTE: en los clientes no nacionales, establecer Intracomunitario o Exportación. No deben utilizar IVA, para evitar confundirlo con la inversión del sujeto pasivo en Verifactu.
Clasif. de IVA #
Se utiliza para agrupar las cantidades en los datos para la Agencia Tributaria.
Para clientes, se selecciona de la siguiente lista:
- 1e. Operaciones interiores sujetas a I.V.A. Es el valor por defecto.
- 2e. Operaciones exentas sin derecho a deducción.
- 3e. Entregas intracomunitarias. Para clientes comunitarios.
- 4e. Entregas intracomunitarias. Operaciones triangulares.
- 5e. Operaciones para ventas a Canarias, Ceuta y Melilla, que están fuera del territorio del IVA.
- 6e. Exportaciones. Para clientes extracomunitarios.
- 7e. Inversión del sujeto pasivo. Para clientes de chatarra/viruta.
Nota: para aplicar el 0% intracomunitario, el cliente debe estar dado de alta en el VIES y hay que poder justificar el transporte a otro país de la UE. Para el 0% de exportación, hay que conservar el DUA que acredita la salida de la mercancía. Y si lo que factura a una empresa de la UE es un servicio y no una entrega de bienes, la clasificación es distinta: consúltelo con su asesoría.
Para proveedores, se selecciona de la siguiente lista:
- 1r. Operaciones interiores. I.V.A. deducible. Es el valor por defecto.
- 3r. Adquisiciones intracomunitarias de bienes. Para proveedores comunitarios.
- 4r. Inversiones del sujeto pasivo (autofacturas).
- 6r. Importaciones. Para proveedores extracomunitarios.
3. Productos #
A los productos se les puede configurar un tipo específico para cada impuesto.
Por ejemplo: «Viruta», IVA, tipo «Inversión del Sujeto Pasivo». No es una operación exenta: está sujeta, pero el IVA lo declara el comprador.
4. Ventas y facturas #
Al crear una venta, el impuesto principal se hereda del cliente o del proveedor.
Cuando se añaden líneas a la venta, se utiliza el impuesto de la venta y se comprueba si el producto tiene un tipo específico para ese impuesto. Si no lo tiene, se utiliza el tipo por defecto del impuesto.
IMPORTANTE: si se ha establecido un tipo de IVA al crear la venta, se utilizará cuando se genere la factura. Así, si se ha modificado el tipo impositivo del artículo después de crear la venta y antes de la factura, el cambio no se aplica en esa factura.
Dos límites a tener en cuenta: Corek no gestiona hoy el recargo de equivalencia, y una factura que lo llevara no se podría fiscalizar en Verifactu. Las retenciones de IRPF sí se pueden aplicar, pero no forman parte del registro que se envía a Hacienda, así que el importe del código QR no las descuenta.
5. Ejemplos #
Ejemplo 1. Ventas de producto normal a cliente nacional #
Utilizará el impuesto por defecto (IVA) y el tipo por defecto (General). No es necesario configurar nada en el cliente ni en el producto.
Ejemplo 2. Ventas de residuos de fabricación (chatarra, viruta…) #
Si al cliente solo se le venden residuos, podemos configurarlo así: impuesto «INVERSIÓN DEL SUJETO PASIVO», clasificación «7e Inversión del sujeto pasivo».
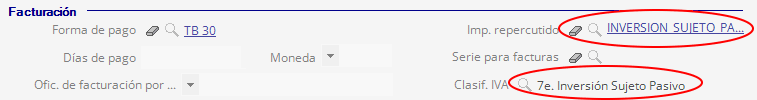
Como el impuesto «INVERSIÓN DEL SUJETO PASIVO» solo tiene un tipo 0, no es necesario configurar nada en los productos.
Ejemplo 3. Cliente normal, al que también se le venden residuos #
Si es un cliente al que se venden productos sujetos al IVA general y además también residuos, se configura: impuesto «IVA», clasificación «1e Operaciones interiores sujetas a IVA».
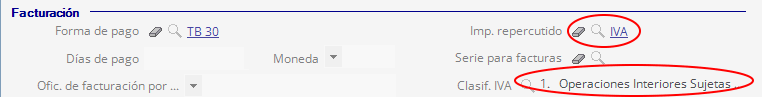
Además, hay que configurar los productos que son residuos, estableciendo el tipo impositivo de IVA a «Inversión del Sujeto Pasivo».
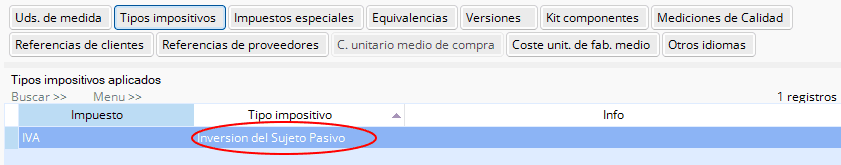
Hay que separar las ventas y las facturas de residuos de las de productos normales.
Además, en las facturas de residuos hay que modificar manualmente la «Clasif. de IVA» a «7e Inversión del sujeto pasivo», porque se ha tomado la del cliente.
Ejemplo 4. Ventas a cliente comunitario #
Configuración del cliente: impuesto INTRACOMUNITARIO, clasificación «3e Entregas intracomunitarias».
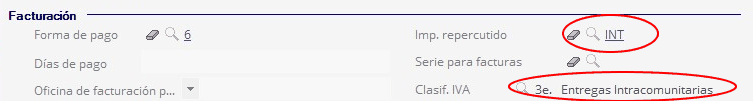
Como el intracomunitario solo tiene tipo 0, no hace falta establecer nada en los productos.
Ejemplo 5. Ventas a cliente extracomunitario #
Configuración del cliente: impuesto EXPORTACIÓN, clasificación «6e Exportaciones».
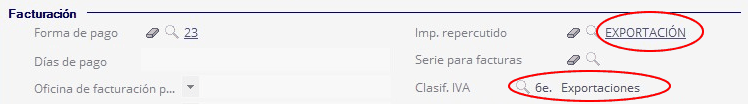
Como el impuesto EXPORTACIÓN solo tiene tipo 0, no hace falta establecer nada en los productos.
6. Resumen #
Qué poner en cada caso, y cómo acaba declarándose:
| Situación | Impuesto en Corek | Clasif. de IVA | Cómo se declara en Verifactu |
|---|---|---|---|
| Venta nacional normal | IVA | 1e | Sujeta y no exenta |
| Venta de chatarra o viruta | IVA con tipo Inversión del Sujeto Pasivo, o el impuesto INVERSIÓN DEL SUJETO PASIVO | 7e | Inversión del sujeto pasivo |
| Venta exenta de IVA (por ejemplo, formación) | EXENTO | 2e | Exenta |
| Venta a cliente de otro país de la UE | Intracomunitario | 3e | Exenta por entrega intracomunitaria |
| Venta fuera de la UE, y a Canarias, Ceuta y Melilla | Exportación | 6e | Exenta por exportación |
| Compra a proveedor de otro país de la UE | Intracomunitario | 3r | No se envía: Verifactu solo declara facturas emitidas |
| Compra a proveedor de fuera de la UE | Exportación | 6r | No se envía. El IVA lo liquida la Aduana |
Esta guía explica cómo se gestionan los impuestos en Corek; no es asesoramiento fiscal. Ante cualquier duda sobre cómo tributa una operación concreta, consulte con su asesoría.
Actualizado: septiembre de 2026.


Deja una respuesta